El comportamiento de Repsol hoy en la bolsa era previsible. Los valores
de la petrolera en el parqué madrileño se han dejado un 6,06%,
al cierre, las acciones de Repsol valían 16,420 euros.
Desde CapitalatWork, su
Consejero Delegado, Lucas Monjardín recomienda “mantenerse, y si
se puede, comprar”. Monjardín asegura que “aún en el peor de
los escenarios el potencial merecería la pena”, y pronostica
ganancias porque según explica, “si valoramos YPF a los
precios actuales y asumimos que Argentina no va a pagar una
prima sobre el valor actual,
Repsol valdría mas de 23 euros”, y añade, “como mínimo
Repsol deberá recibir los fondos propios de la parte que vende y
si aún así valoramos a 0 la parte restante que le queda, el
precio de Repsol sería alrededor de 21 euros. La última opción,
si valoramos YPF a 0, Repsol
seguiría valiendo 20 euros”.
Javier Toro, Director de
Corporate del banco de inversión ONEtoONE Capital Partners,
considera que el mercado está descontando que el
Gobierno argentino pagará un precio bajo por la participación de
YPF, y fija el precio de Repsol sin la petrolera entre
“16 y 19 euros por acción”. El precio de las acciones podría
seguir dando sorpresas estos días, y anticipa una “alta
volatilidad hasta que se aclaren los términos de la
nacionalización”. Es decir hasta que el Gobierno no aclare si
pagará, y cuánto, el valor de la compañía sufrirá altibajos.
Renta4 coincide con el análisis, y señala que abrá
“volatilidad a la espera de cómo se defina el precio a pagar en
la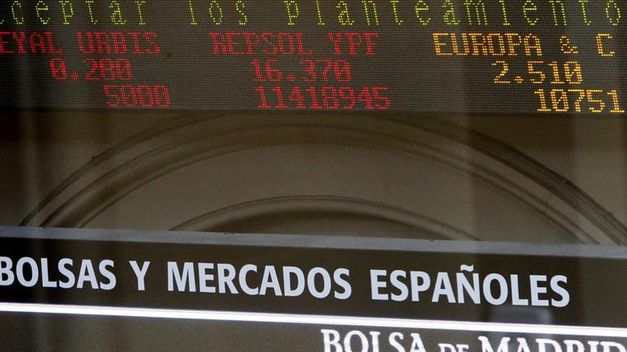 expropiación pero sobre todo cuándo y cómo se realiza dicho
pago”. Sin embargo,
tranquilizan: “aunque la expropiación de YPF supone la pérdida
de un futuro crecimiento con la explotación del yacimiento de
Vaca Muerta, no afecta a la capacidad de crecimiento de la
compañía fuera de Argentina”.
Es decir, Repsol tiene aún
gran potencial de negocio tanto en el capítulo de la
“exploración y producción” (en Brasil, estados Unidos, Venezuela
y Bolivia), como en “refino y marketing”.
Además, no esperan que la decisión afecte “al dividendo de
Repsol con cargo a resultado de 2011 que crecerá un 10% con
respecto al 10% con respecto a 2010". Fuente
